
Productos de ahorro e inversión: La tanda gana en México. CETES pierde. Y el banco casi ni compite
Sobre este episodio
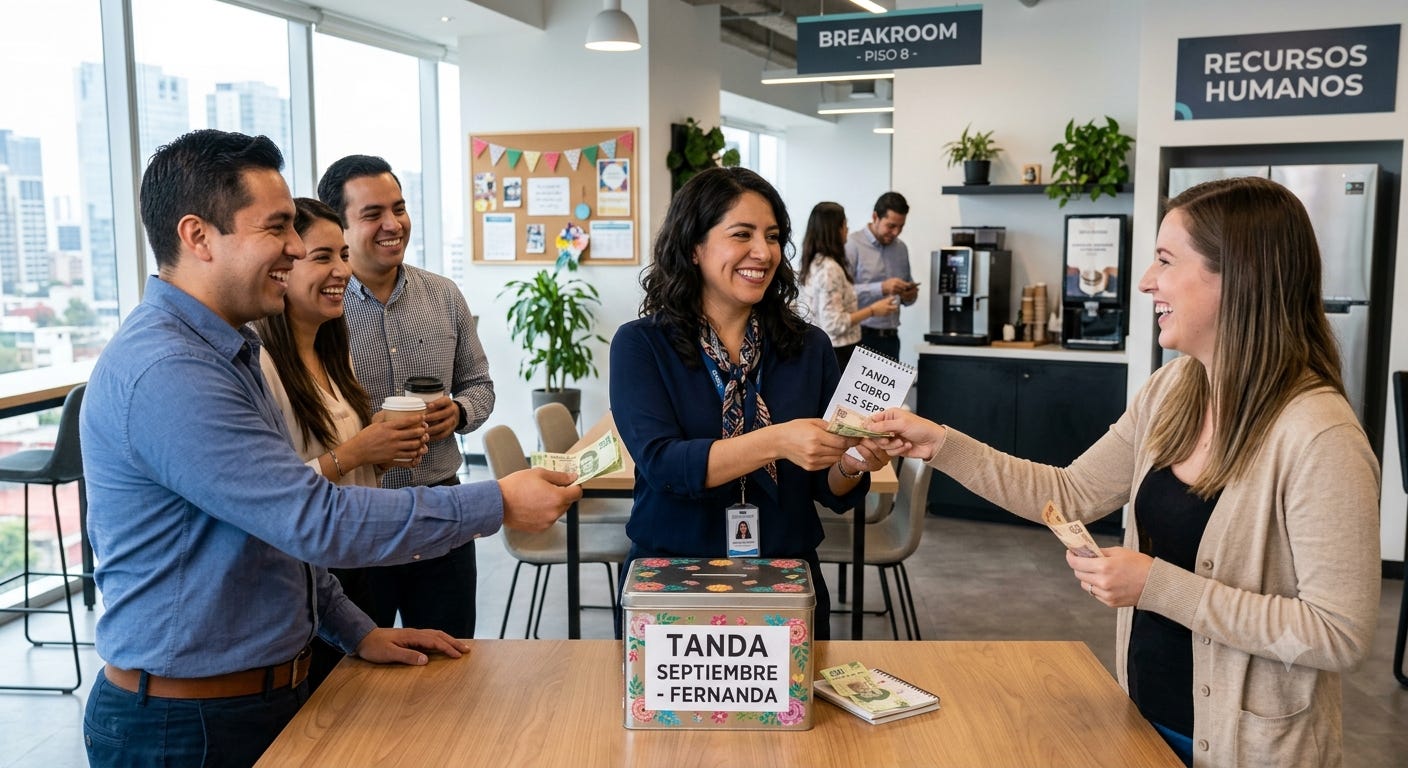
Son las 9:04 am de un lunes. El chat de WhatsApp del equipo —ese grupo que se llama “Team Producto ⚡” o “Crew MKT 🔥” o simplemente “Los de Growth 🚀”, recibe un mensaje de Fernanda. Fernanda lleva seis años en la empresa. Fernanda organizó el intercambio de diciembre, la posada, la colecta del pastel de cumpleaños del CFO, y la despedida de Rodrigo que se fue a una startup de cripto en Miami y del que nadie ha vuelto a saber nada. Fernanda sabe los nombres de los hijos de todos. Fernanda recuerda que a ti no te gusta el chile en el catering del Offsite de planificación semestral. Fernanda es, en todos los sentidos que importan, la institución financiera más estable y confiable de toda la organización. Y Fernanda, cada enero, con la puntualidad de alguien que sí leyó el Atomic Habits pero lo aplicó diferente, lanza la pregunta que ningún banco en la historia de México ha logrado replicar con un onboarding digital, una campaña de performance marketing, un NPS alto, o dieciséis slides de una presentación titulada “Estrategia de Captación Q1”: “Team: Excelente inicio de semana. ¿Se apuntan a la tanda? Son $750 quincenales. Doce turnos mensuales, por lo que hay lugar para doce personas.” Las respuestas llegan antes de que el café haya terminado de calentar. 9:05 — “Yo sí, ponme en el 3 si puedes 🙏” 9:05 — “Siempre 🤝” 9:05 — “Me apunto pero dame uno de los últimos, el año pasado gasté en diciembre” 9:06 — “Claro que sí Fer” 9:06 — “Yo también, el número que salga” 9:06 — “Yo participo, pero… ¿me pones en el 7?” 9:07 — “Simona la Cacariza. Estoy dentro. 😉 ” 9:07 — “Le entro, Fer, considérame” 9:07 — “Apúntenme ✅” Nótese lo que no ocurrió en esos tres minutos: nadie preguntó cuál es el rendimiento. Nadie pidió el contrato. Nadie consultó el CAT. Nadie exigió ver la política de privacidad ni aceptó términos y condiciones con un checkbox. Nadie preguntó si el producto estaba regulado por la CNBV. Nadie abrió una segunda pestaña para compararlo con otra opción. Nadie dijo “lo veo y te confirmo”. Nadie pensó en el riesgo de contraparte. El único análisis de riesgo que ocurrió fue silencioso, instantáneo e inconsciente: ¿le puedo ver la cara a Fernanda todos los días si no pago? Respuesta: sí, porque voy a pagar. Conversión: 100%. Tiempo de onboarding: 19 segundos; incluyendo la redacción y envío de la respuesta afirmativa. Costo de adquisición: cero. Para las 9:08 am, once personas han confirmado su participación en un instrumento financiero que paga 0% de rendimiento nominal, no tiene respaldo del IPAB, no está supervisado por la CNBV, no tiene contrato firmado, no tiene mesa de ayuda, no tiene app, no tiene política de privacidad y —detalle importante— tampoco tiene ningún mecanismo de cobranza formal. Lo que sí tiene es algo que ninguna institución financiera regulada ha logrado replicar en setenta años de sistema bancario mexicano: la mirada de Fernanda. Una mirada de una precisión inquisitorial que haría palidecer a Tomás de Torquemada —quien, dicho sea de paso, nunca cobró cartera vencida con esta eficiencia. Esa mirada específica, sin pestañear, calibrada durante seis años de convivencia laboral, que no dice nada pero lo dice todo, que te encuentra en la fila del comedor, en el elevador, en la sala de juntas, en el estacionamiento, en el baño ejecutivo si es necesario, y que comunica con una precisión quirúrgica un solo mensaje: ya sé que es quincena . Con ese infalible mecanismo de cobranza, el IMOR de la tanda es 0%. Ni Citibanamex en su mejor año ha logrado eso. Ni tampoco el tío Richie y Banco Azteca con sus casi 24 años de experiencia cobrando en efectivo a domicilio. Nadie leyó las letras chiquitas. No hay letras chiquitas. Ese es el punto. El participante número doce es Israel, el Director de Producto de Ahorro e Inversión. El mismo Director de Producto de Ahorro e Inversión que lleva cuatro meses trabajando en el rediseño del flujo de alta de la cuenta de ahorro de la app. El que lleva un dashboard con el funnel de conversión abierto en una de sus ocho pestañas permanentes. El que en el último All-Hands presentó —con gráficas en verde, mucho verde, estratégicamente verde— una reducción del 38% en el tiempo promedio de onboarding, lograda después de tres sprints, dos rondas de user testing, una discusión de noventa minutos sobre si el botón de “Continuar” debía decir “Continuar” o “Siguiente”, y la eliminación heroíca de un campo del formulario que pedía el segundo apellido materno. El que tiene una hipótesis, validada por tres rondas de pruebas con usuarios en Maze, de que cambiar el color del CTA de gris #6B6B6B a naranja #FF6B1A mejora la tasa de conversión en 11 puntos porcentuales —hallazgo que presentó al Comité de Producto con la solemnidad de alguien anunciando el hallazgo de una vacuna. El que en su última presentación al consejo dijo, con toda la convicción de quien ha visto muchos TEDx talks, que el nuevo Fondo de Inversión es “lo más disruptivo que ha ocurrido en el mercado mexicano de ahorro e inversión en la última década”. El consejo asintió. Alguien lo anotó. Nadie preguntó qué significa “disruptivo” exactamente, porque en esa sala llevan tres años usando la palabra y a estas alturas preguntarlo sería como confesar que tampoco sabes qué es el EBITDA. A las 9:09 am del lunes, este mismo hombre escribe “Me apunto, Fer” y manda un GIF de okay . No hubo funnel. No hubo fricción. No hubo campo de CLABE. No hubo paso 4 de 7. No hubo pantalla de “¡Tu cuenta está siendo activada! Esto puede tomar hasta 48 horas hábiles.” Solo: mensaje, respuesta, listo. Cuatro días después, ese mismo Director de Producto de Ahorro e Inversión intentará abrir una cuenta en CETESdirecto. Llegará motivado: leyó un hilo de Twitter (sí, la neta nadie la llama “X”) sobre rendimiento real positivo, tiene los $3,000 pesos listos, y siente esa energía específica del domingo por la tarde en que uno cree que va a reorganizar toda su vida financiera. Avanzará con fluidez por los primeros tres pasos. Llegará al paso donde le piden la e.firma. Buscará su e.firma. No recordará dónde guardó su e.firma. Buscará el correo donde SHCP le mandó instrucciones para renovarla. Encontrará 47 correos de SHCP, ninguno es ese. Cerrará la pestaña. Abrirá Netflix. Decidirá que ya lo hará “el siguiente fin de semana”. No lo hará. El siguiente fin de semana tendrá una reunión familiar para partir la Rosca de Reyes con relleno de Nutella. El fin de semana siguiente habrá un partido. El siguiente, algo de los niños. Para marzo, ya ni recordará que quiso abrir la cuenta. En algún momento del año verá una notificación de CETESdirecto en su teléfono y la deslizará sin leerla, con el mismo gesto reflejo con el que uno descarta una actualización de iOS. Su aportación a la tanda, en cambio, saldrá puntual cada quincena. Sin recordatorio. Sin fricción. Sin que nadie se lo tenga que pedir dos veces. Será la primera transferencia que haga. Le transferirá a Fernanda los $750 de la tanda, incluso antes que el gasto quincenal a su esposa. Esto, exactamente esto, es el problema más costoso y menos discutido del sistema financiero mexicano. No es la tasa. No es el regulador. No es la competencia. Es que el sistema formal nunca entendió que compite con Fernanda. Y lo más irónico —lo verdaderamente, profundamente irónico— es que los equipos que deberían entenderlo mejor que nadie, los mismos que llevan en su firma de correo los títulos de Head of Product, Growth Lead y Customer Experience Manager en bancos y fintechs de todo el país, tienen su propia tanda corriendo en el chat del equipo. Cada enero, sin falta, como si fuera un ritual. Como si el sector financiero mexicano llevara décadas construyendo el producto correcto para un usuario que nunca estudió, mientras ese usuario estudia al sector todos los días sin saberlo. El 0% que le gana al 7% Los datos de la Encuesta Nacional de Inclusión Financiera 2024 —publicada por INEGI y CNBV en marzo de 2025— dibujan una paradoja que debería incomodar a cualquier director de producto… This is a public episode. If you would like to discuss this with other subscribers or get access to bonus episodes, visit estrategiaenjuego.substack.com