
Pricing de préstamo personal: la estrategia que nadie hace
Sobre este episodio
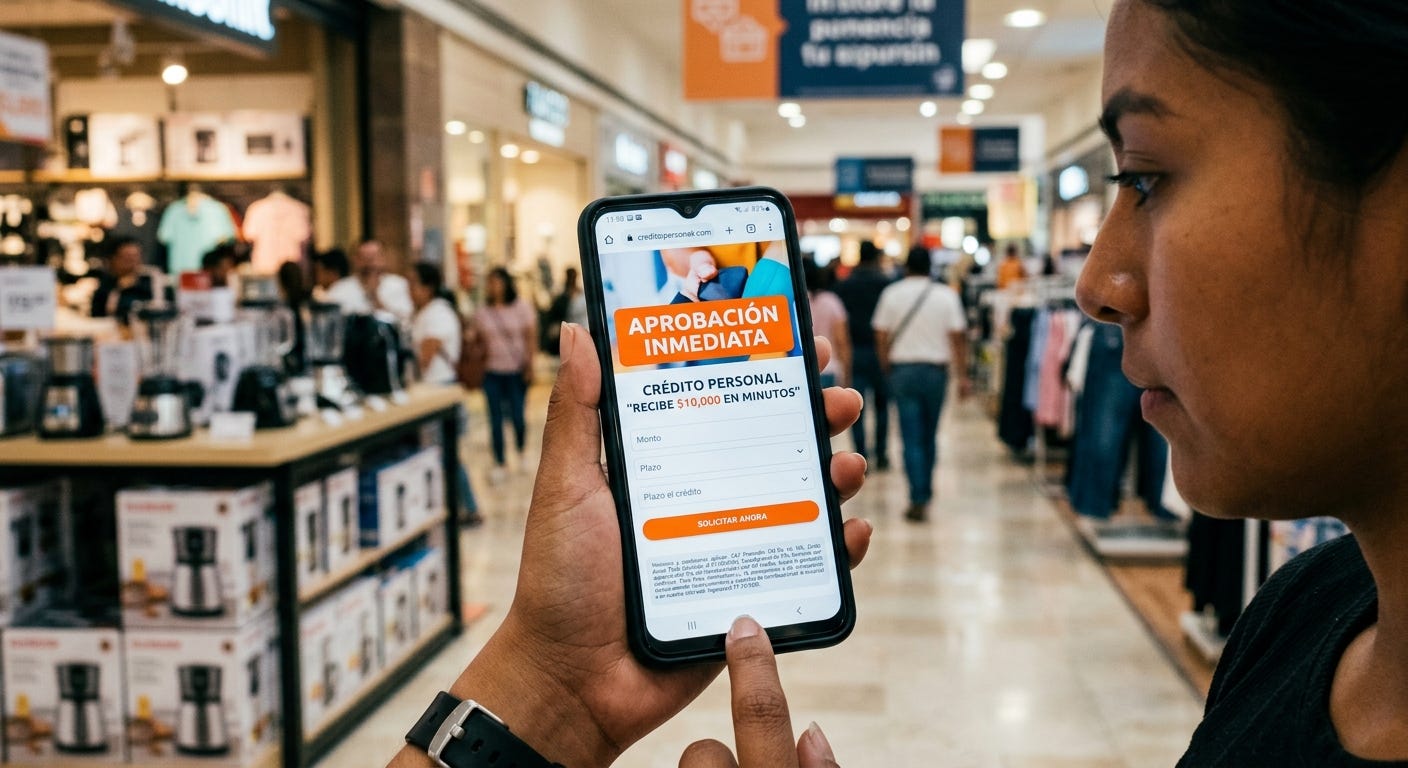
Septiembre 2026, la CDMX se presume adornada con motivos patrios. En la Terminal 2 del Aeropuerto de la capital de México hay un corredor de sesenta metros donde el capitalismo mexicano se exhibe sin pudor, como esas vitrinas de carnicería que enseñan el corte completo en lugar de esconder el hueso. De un lado, una casa de cambio anuncia “0% COMISIÓN” con luces de neón que ni la cartelera de Arena México usa para anunciar el regreso triunfal de “El Tataranieto del Santo, ahora en Pay-Per-View”. Las letras son tan grandes, tan naranjas, tan seguras de sí mismas, que uno esperaría que detrás del mostrador hubiera un político presentando un segundo informe de gobierno, prometiendo que la obra sí se va a terminar este sexenio, palabra de honor, mientras la avenida de junto sigue teniendo más baches que el historial de la Selección Nacional de fútbol en su participación en mundiales —y eso, en México, ya es decir mucho. Del otro lado del mismo corredor, a menos de veinte pasos, un cajero automático de un banco comercial ofrece el tipo de cambio oficial, sin pancarta, sin neón, sin nadie gritándolo, como el compañero de trabajo que sí hace bien su chamba pero nunca manda el correo de “logros del trimestre” para que se note. Un turista recién bajado del vuelo de Houston cambia 500 dólares en la casa de cambio, feliz de no pagar comisión, y sale con casi 400 pesos menos de los que habría obtenido en el cajero de junto. No le cobraron comisión. Le cobraron en el tipo de cambio, que es donde se esconde la comisión cuando alguien te promete, con la cara muy seria, que no te va a cobrar comisión —la misma cara seria con la que un funcionario vistiendo chaleco color guinda asegura que el programa de “apoyo” que reparte en tarjetita plastificada, con foto incluida, no tiene absolutamente nada que ver con las elecciones del año que entra, es pura casualidad de calendario—. El turista se aleja contento, convencido de que ganó. No hay torta y frutsi gratis. Lo que hay es un lonche cuyo precio decidieron esconder en otro renglón, y un cliente feliz de no haberlo visto. Esa misma arquitectura —cobrar donde el cliente no está mirando, y dejar que el cliente se sienta listo por no haber visto nada— es, con matices de escala y regulación, exactamente lo que ocurre en el crédito personal mexicano. Entre septiembre de 2024 y agosto de 2025, la tasa de interés promedio ponderada del crédito personal en México varió de 22.9% en Inbursa a 45.2% en BanCoppel —una dispersión de 22.3 puntos porcentuales para, en teoría, el mismo producto financiero—, con el sistema agregado en 40.5% (Banxico, Indicadores Básicos de Créditos Personales y Microcréditos, publicado el 3 de noviembre de 2025). Ningún banco compite en ese rango por accidente, de la misma manera en que ninguna casa de cambio pone luces de neón por accidente, ni ningún político manda a pintar la fachada de la delegación justo antes de la visita de los medios. Es el mismo truco del “envío gratis” que ya viene prorrateado en el precio del producto, o del Wi-Fi del avión que dice “gratis” y luego cobra 249 pesos por cuarenta minutos de Instagram en definición de foto de credencial vencida, con la misma cara de inocencia con la que el buffet del hotel todo incluido dice “bebidas ilimitadas” y luego cobra veinte dólares por la botella de tequila que sí se llevaron al cuarto. Si algún lector piensa que esto es un problema exclusivo de changarros informales cerca de terminales de avión —negocio legítimo, no se trata de satanizarlo— conviene recordarle que el mismo mecanismo, con corbata y sucursal bancaria, es columna vertebral de buena parte del pricing de crédito personal en México. La diferencia es de escala y de regulación, no de arquitectura conductual. Nadie, en ninguna sucursal del país, cuelga un letrero de neón que diga “45.2% de CAT anual, aproximadamente lo mismo que pagarías si tu tarjeta de crédito nunca dejara de traer intereses moratorios”. Lo que sí cuelgan es una pancarta con la palabra “APROBACIÓN INMEDIATA” en letras del tamaño de un espectacular de outlet en Semana Santa, con el CAT impreso al pie, cumpliendo la ley al pie de la letra, en un tamaño de fuente que exige entrecerrar los ojos como quien intenta leer el contrato de renta de un departamento a las once de la noche, después de que el asesor ya se fue y solo queda la firma pendiente y el WiFi del Oxxo de enfrente. Y aquí viene la parte que ningún comité de producto quiere escuchar en voz alta: el cliente que salió feliz de la casa de cambio no es el único que se cree más listo de lo que es. Del otro lado del mostrador, el equipo que diseñó ese letrero de neón —y el que diseñó la pancarta de “APROBACIÓN INMEDIATA” con el CAT en letra de hormiga— también se sienta en su junta de innovación convencido de que ellos sí son el lado racional de la ecuación, que el sesgo cognitivo es algo que les pasa a los clientes, nunca a quien diseña el formulario. Es el mismo efecto por el que el 93% de los conductores estadounidenses se considera mejor que el promedio al volante —un imposible estadístico que ni Pitágoras resucitado lograría cuadrar—, aplicado con corbata a la sala de juntas: el área de riesgo jura que su modelo es objetivo porque “son puros números”, el área legal jura que cumplió con la transparencia porque “el CAT está impreso, así lo pide la ley”, y nadie en la mesa se pregunta si esa combinación de números y letra chiquita fue diseñada, aunque sea sin mala intención consciente, para que el cliente entienda lo mínimo posible antes de firmar. Sentirse racional es, de hecho, el síntoma más confiable de que uno no lo está siendo: es el sesgo dentro del sesgo, el que hace que el cliente popular jure que “sacó cuentas” cuando en realidad solo comparó una cuota semanal contra su quincena, y que el comité de crédito jure que “hizo pricing” cuando en realidad copió la tasa del competidor y le bajó dos décimas para sentirse competitivo en la junta del jueves. CONDUSEF reportó en junio de 2026 que el CAT de crédito personal oscila entre 42% y 118% en banca comercial, entre 85% y 189% en SOFOMes de consumo, y hasta entre 200% y 600% en plataformas digitales de microcrédito —un rango tan generoso que hace que la variación de precio del boleto de avión según el día de la semana parezca un acto de honestidad radical—. La pregunta que este artículo busca contestar no es si la demanda de crédito personal en México es elástica o inelástica —spoiler: ambas cosas son ciertas, dependiendo de qué se mida—, sino por qué una dispersión de precio de esa magnitud puede sobrevivir año tras año sin que la competencia la erosione, en un mercado donde, en teoría, cualquier cliente podría simplemente cruzar la calle. Veintidós puntos que nadie compara a tiempo El estudio de campo más citado sobre crédito al consumo en México —Karlan y Zinman, con Compartamos Banco, ochenta regiones, publicado en The Review of Economic Studies en 2019— encontró algo que debería incomodar a cualquier director de pricing que todavía cree que el cliente mexicano “no compara”: la elasticidad precio de la demanda de crédito personal es de -1.9 en promedio a veintinueve meses, y esa elasticidad no es constante, sino que crece con el tiempo. Es de -1.1 al primer año y de -2.9 al tercer año. Traducido: el cliente mexicano sí responde al precio del crédito, y responde cada vez con más fuerza conforme acumula experiencia con el producto. Pero responde después, no en el momento de decidir. La elasticidad que documentaron Karlan y Zinman es una elasticidad de experiencia acumulada, no una elasticidad de comparación activa en el punto de venta. Es la diferencia entre “ya aprendí que este crédito me sale caro y la próxima vez busco otra opción” y “estoy comparando ahora mismo dos ofertas y elijo la más barata”. Lo primero es aprendizaje. Lo segundo es lo que el CAT, como métrica regulatoria, se diseñó para habilitar —y es precisamente lo que, en la práctica, casi nunca ocurre. Si la demanda es genuinamente elástic… This is a public episode. If you would like to discuss this with other subscribers or get access to bonus episodes, visit estrategiaenjuego.substack.com