
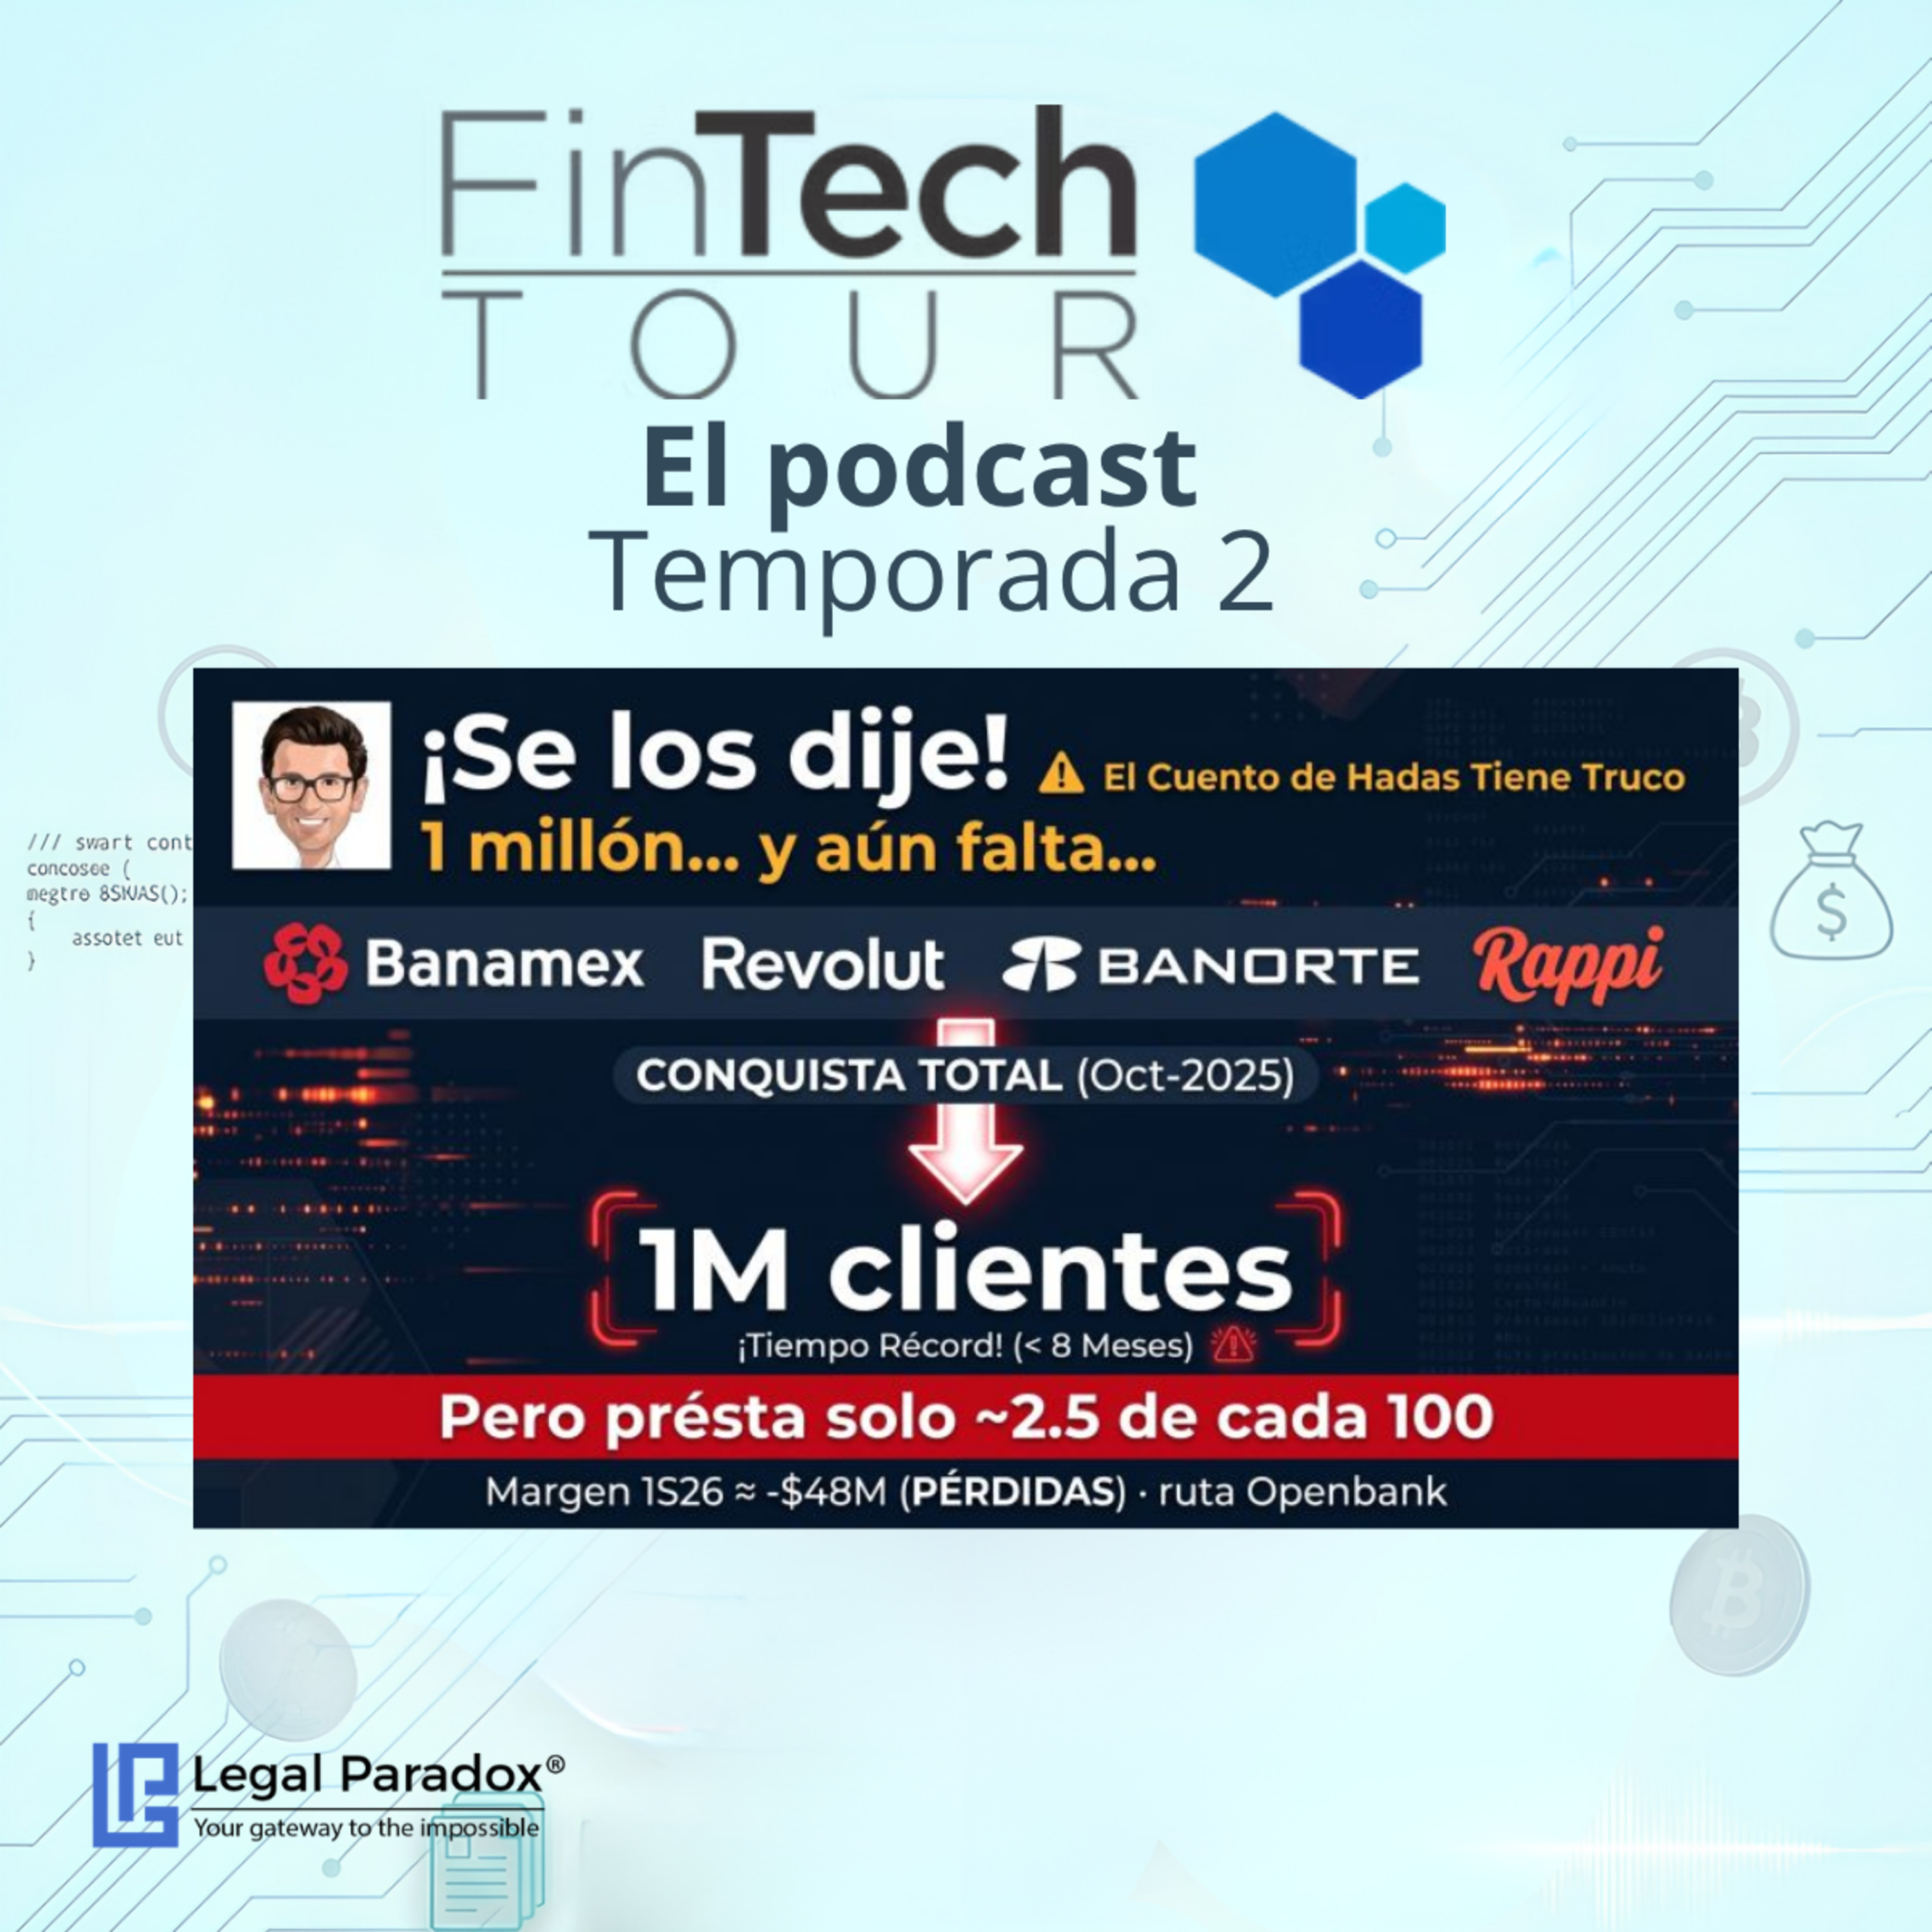
Revolut México: 1M de usuarios, quema de $85M/mes y el dilema del crédito
Sobre este episodio
En octubre de 2025 decíamos que:“Los verdaderos culpables del éxito rotundo que tendrá Revolut en México serán Citi Banamex, Grupo Financiero Banorte y Rappi. Lo crearon, lo tenían y lo dejaron ir…” Hablabamos de Juan Miguel Guerra Dávila ex-Chief Innovation Officer en Citibanamex, ex-Head de RappiPay, el mismo que lanzó RappiCard México con dinero de Banorte. Ese personaje híbrido que conoce las entrañas del monstruo… y el playbook para adquirir usuarios a bajo costo. Dicíamos que no llegó a “competir”. Llegó a dominar y que la meta era ser el banco primario de millones. Pues hoy Revolut llega a 1 millón de clientes en menos de ocho meses de ser banco. Juan lo resume así: "es un buen comienzo". Lo adelantamos. Los incumbentes forjaron el arma… y la soltaron.Pero, y aquí viene lo que el headline no cuenta...1 millón de clientes no es todavía el éxito rotundo que predecía. Es la pólvora que necesita para encender el motor de verdad.Porque en estrategia (no en press release) Revolut todavía se parece más a Openbank México que a Nu México, Stori o Klar: 🔹 Captación jun-2026: ~$7,278 millones. Y ojo: en julio cayó por primera vez, $94 millones menos, justo mientras corrían hacia el millón de clientes. 🔹Cartera: $254 millones. El 100 % es tarjeta de crédito. 🔹O sea: presta 3.5 pesos de cada 100 que le depositan. 🔹Margen financiero financiero enero-julio: −$63 millones. De $215 millones de intereses cobrados, la cartera puso $3.7 millones. Pagó $267 millones a sus clientes. 🔹Comisiones: en el año paga a la red más de lo que cobra ($82 vs $64 millones) 🔹 Pérdida enero-julio: −$458 millones. Capital aportado $2,932 millones; ya se fueron $985 millones. Traducción: ya saben captar nuevos clientes de manera orgánica. Lo que no logran es que les debas ¿Será que a diferencia de Neobancos enfocados en crédito de consumo no es el objetivo? ¿Qué le falta en estrategia para ese “éxito rotundo”? Lo que Juan mismo prometió en octubre de 2025: tarjeta, luego crédito personal y de nómina, luego adquirencia, al final auto e hipoteca. El balance de julio muestra solo el primer escalón. Y con un libro que rinde 3.7 millones no se paga una fiesta de 15 % de rendimiento sobre los primeros 25 mil pesos. Mientras tanto Revolut vive del modelo que Juan llamó 'el Netflix de los bancos': planes de $0, $149, $349 y $1,199 al mes, FX en 30 monedas y remesas. Eso es una app de suscripción con licencia bancaria, aún no es un banco primario.Sin eso, el millón es vanidad. Con eso, la predicción que hacía en octubre se completa.Juan y su CFO ya dijeron que la rentabilidad llega en 4 o 5 años. A $85 millones de pérdida al mes, el capital actual aguanta unos dos. ¿Crees que Revolut convierte el millón en deudores antes de que se acabe el cheque, o vamos a ver otra inyección para seguir pagando 15 % por dinero que aún no presta?