
El funeral de la inclusión: cómo topar las tasas de intercambio destruye el cashback que convenció a los mexicanos de dejar el efectivo y por qué la banca tradicional gana la guerra | FinTech Tour®
Sobre este episodio
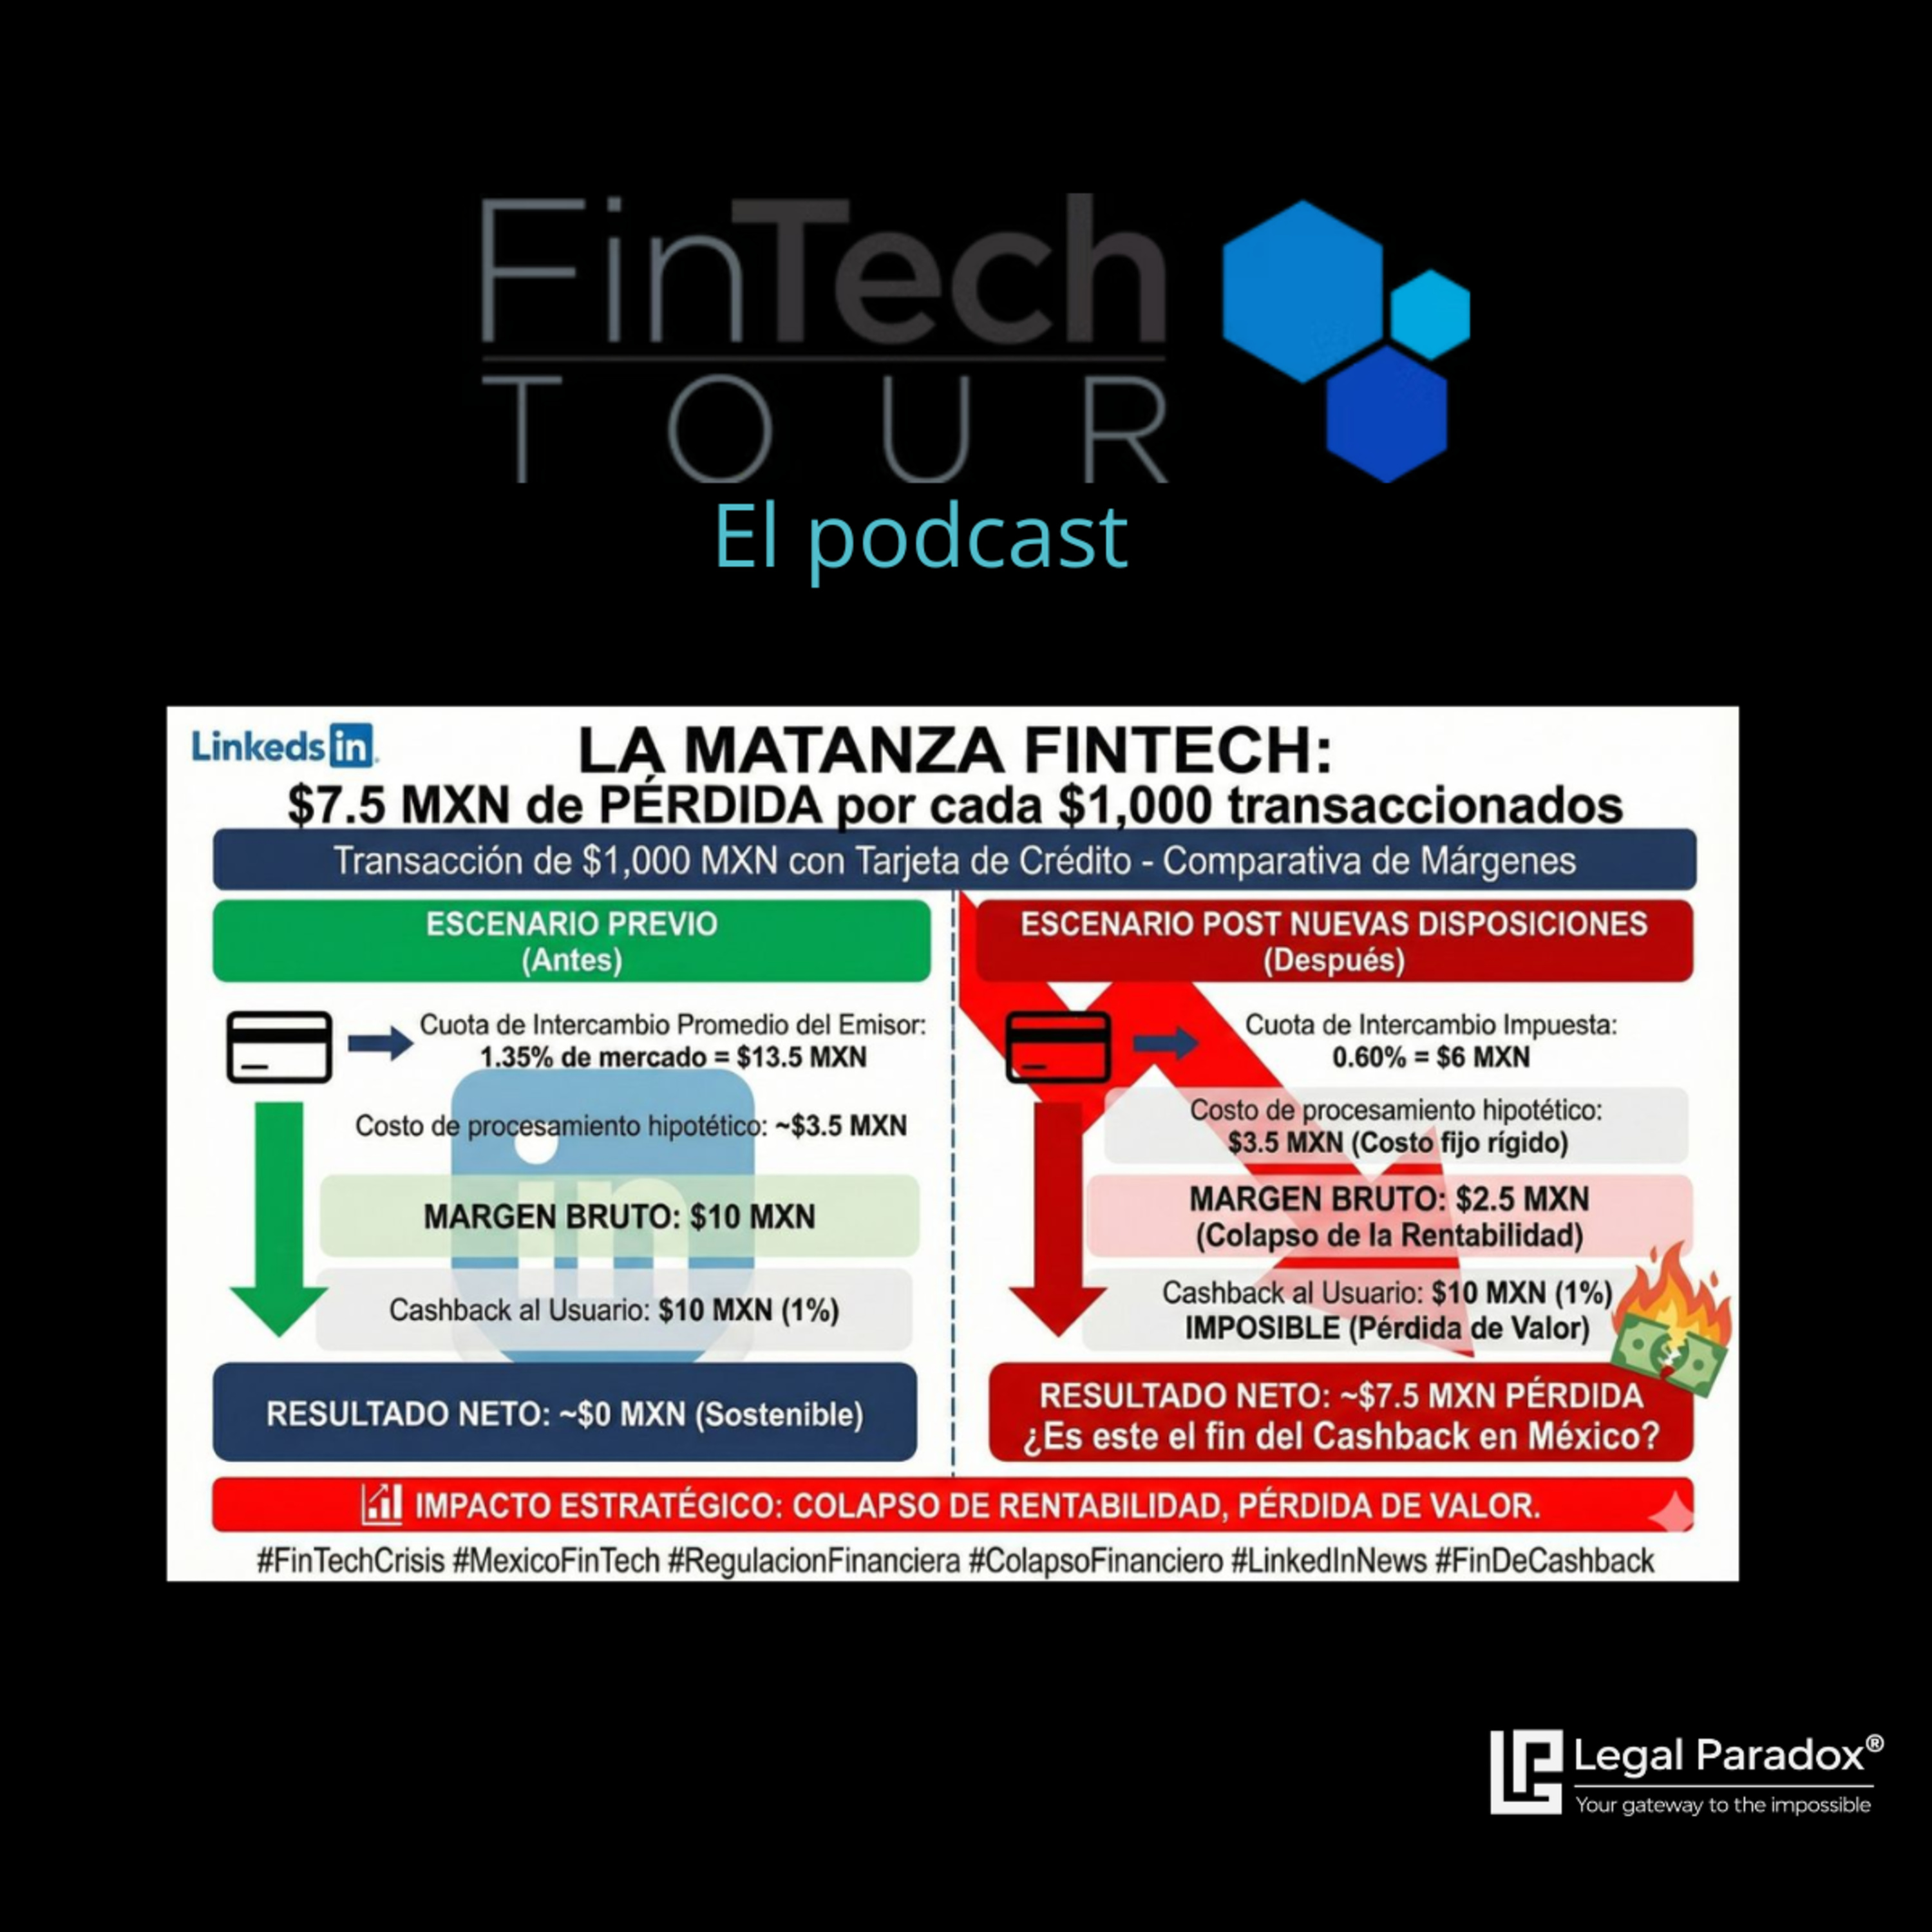
Saga: El invierno FinTech 1 La masacre de los 87. En 2018 la austeridad republicana (4T) eliminó más del 50% de los ingresos de altos directivos de CNBV... Ahora, en 2026, CNBV aplica la venganza.... 🔪 El tope a las tasas de intercambio (Art. 57) que hemos estado comentando, no es una "medida de eficiencia". Es la sentencia de muerte de la inclusión financiera digital. LA AUTOPSIA DEL COLAPSO: Para entender el desastre, hay que admitir una verdad incómoda: En México, la inclusión financiera no se logró con "Apps bonitas". SE COMPRÓ. El crecimiento exponencial de los Neobancos se basó en un ciclo virtuoso que la regulación simplemente matará: 1️⃣ El Fondeo: La Tasa de Intercambio financiaba el modelo de emisión de tarjetas de crédito. 2️⃣ El Cebo: Ese margen, en gran parte de los 87 emisores FinTech, se convertía en Cashback, Puntos y Cero Anualidades. 3️⃣ El Comportamiento: El usuario dejaba el efectivo porque usar la tarjeta le pagaba. EL NUEVO ESCENARIO (El fin del subsidio): Al topar el intercambio (0.6%), los Unit Economics entran en números rojos. Las FinTechs y Bancos tendrán solo dos opciones, y ambas son letales: 🔴 Eliminar Recompensas: Adiós cashback. 🔴 Cobrar Comisiones: Hola de nuevo, anualidades. LA VICTORIA DEL REY EFECTIVO: 👑💵 Aquí es donde el regulador cometió el error de novato: asumir que la gente usa tarjeta por gusto. Sin el "soborno" del cashback o la gratuidad, el usuario mexicano promedio prefiere el anonimato y la liquidez del efectivo.