
Bancos vs. Fintech: La Realidad del CAT en México
Sobre este episodio
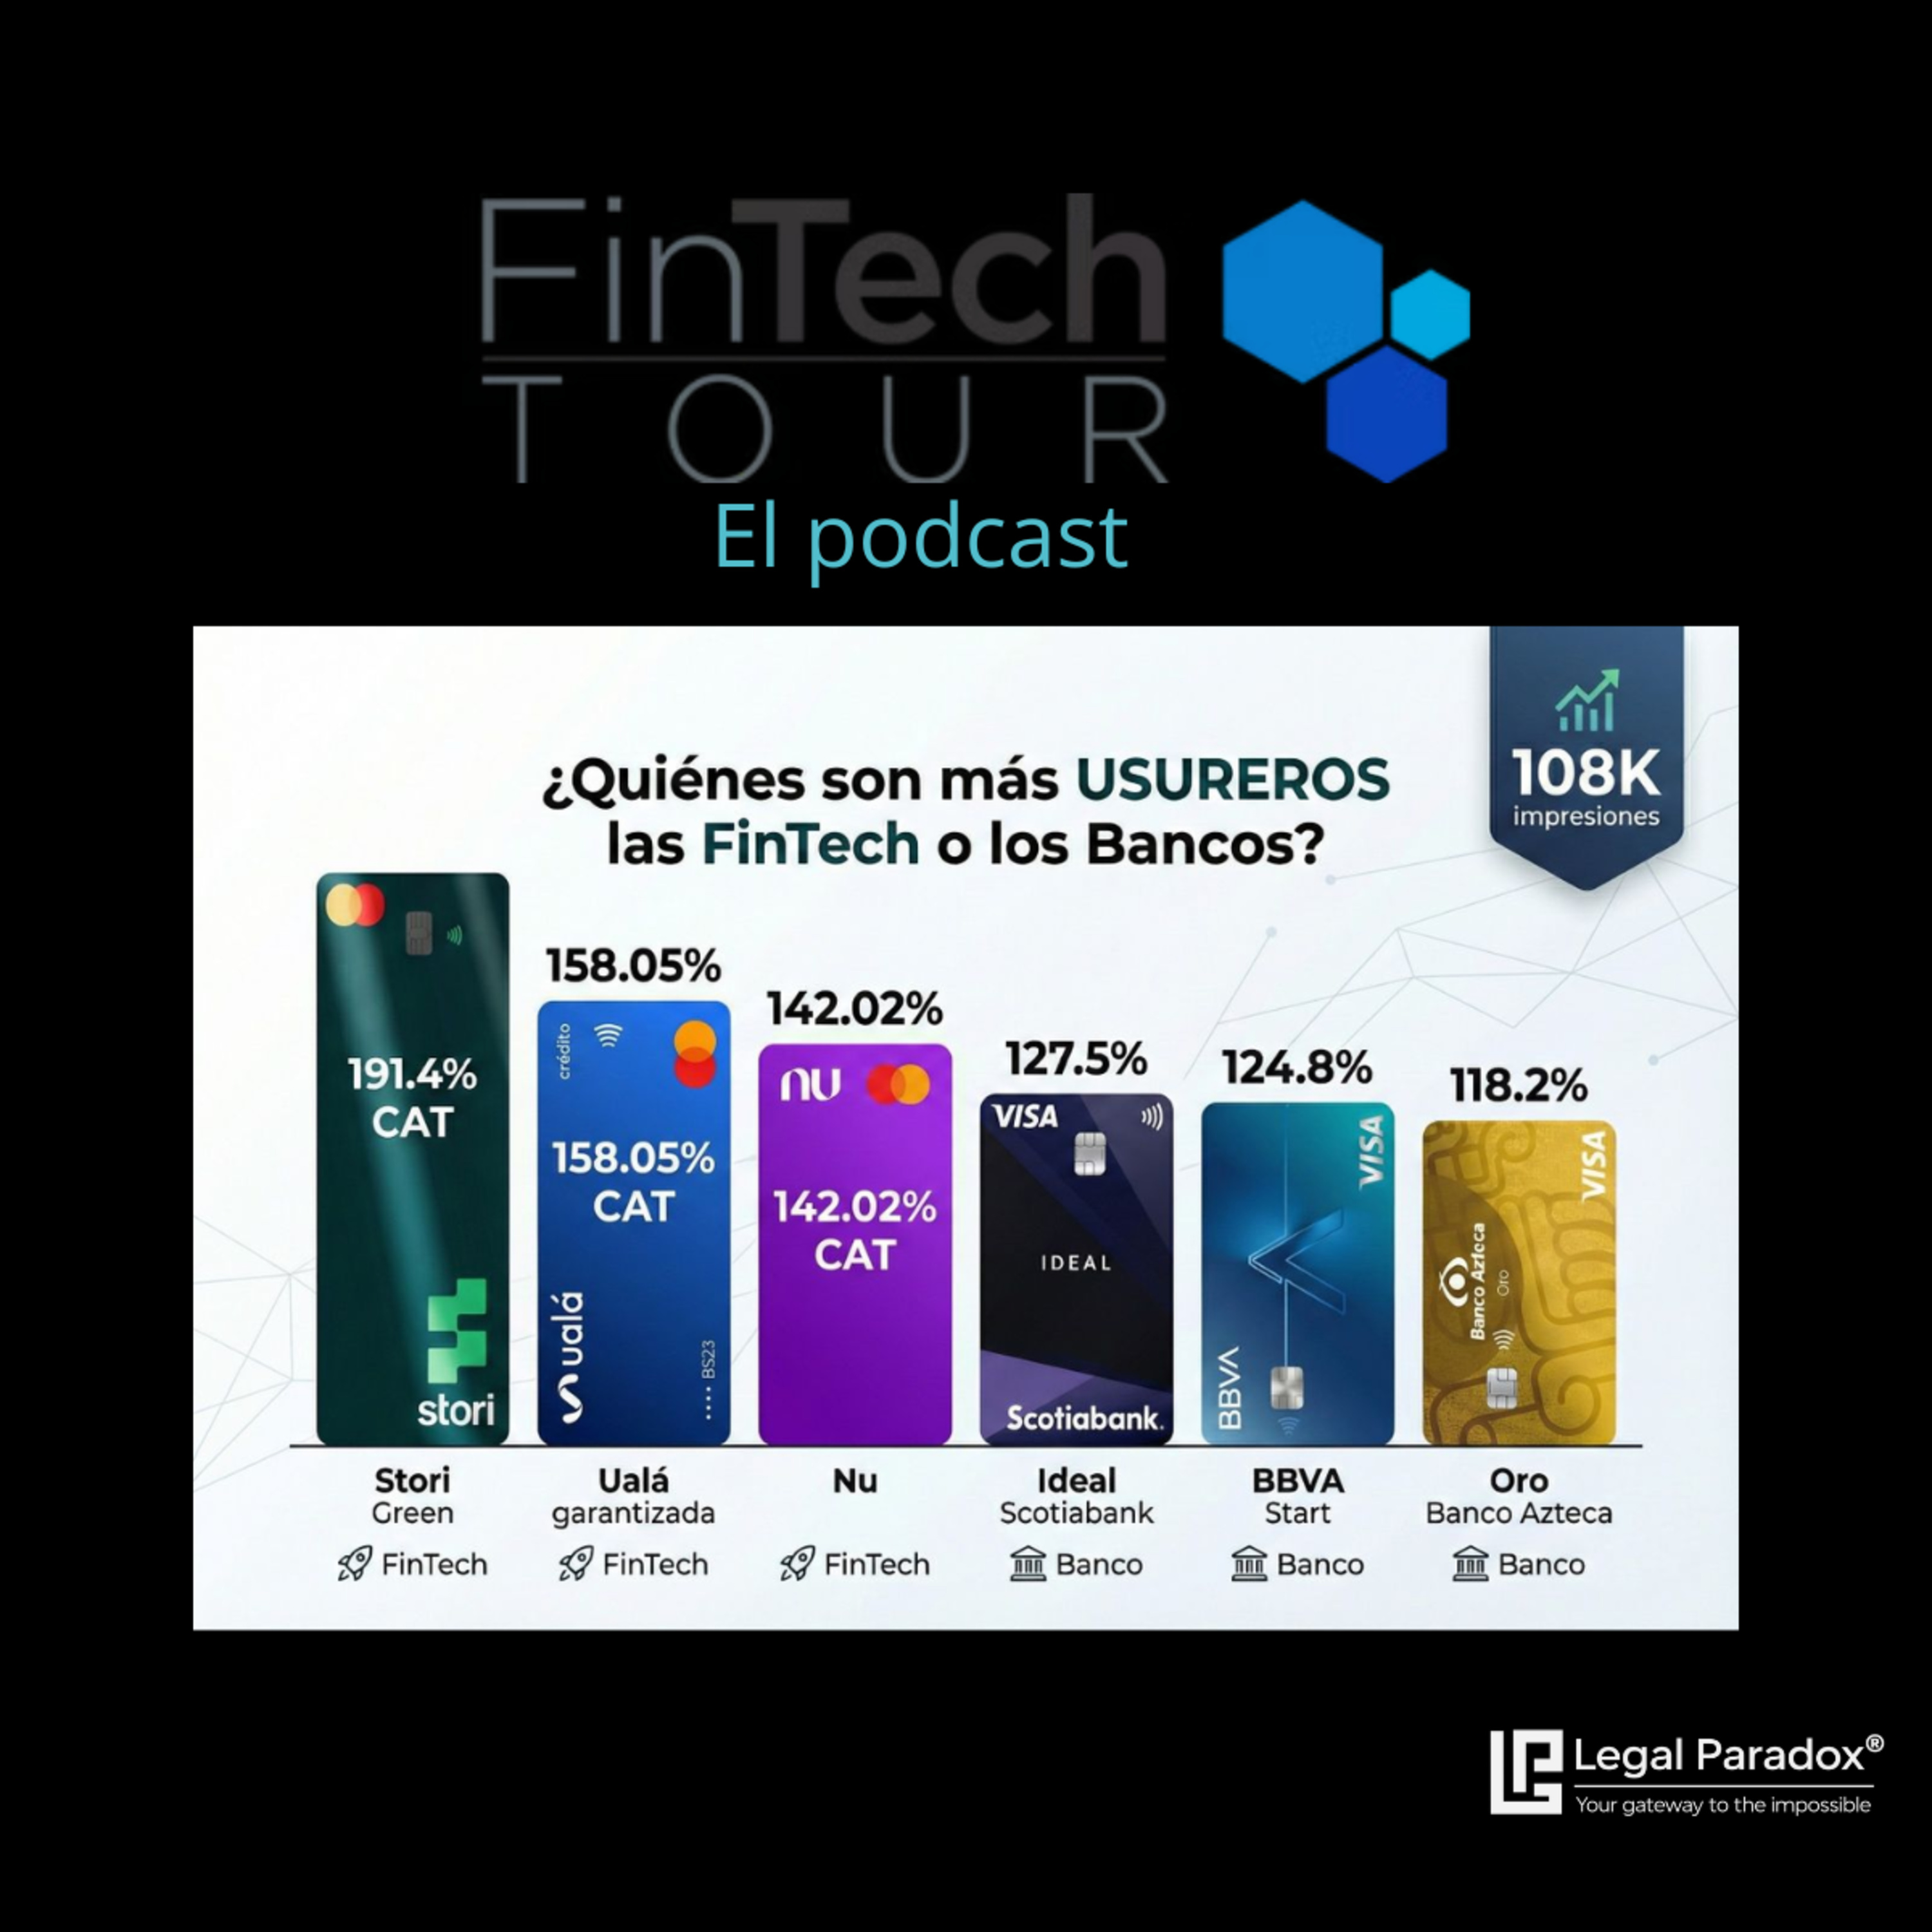
LA PELEA DEL SIGLO: ¿Bancos tradicionales vs. FinTech? ¿Quién es el verdadero USURERO de México? Este post llegó a más de 108K impresiones... Y es que hay veces en que tenemos que dejar de opinar… y ponerle NÚMEROS al mito. La narrativa popular es simple: “Las FinTech son las malas, cobran tasas de usura, los bancos son los serios y buenos.” ¿Seguro? Vamos al único lenguaje que no miente: el CAT (Costo Anual Total). En esta esquina… 🥊 LOS “VILLANOS” FINTECH de cabellera. 🟢 Stori (tarjeta Green): 191.4% CAT ⚫ Ualá: 158.05% CAT 🟣 Nu México: 142.02% CAT Sí, duele ver esas cifras. Sí, son altísimas. Sí, ahí hay mucho de lo que criticar. Y en esta otra esquina… 🥊 LOS “SANTOS” BANCARIOS de máscara. 🔘 Scotiabank (tarjeta Ideal): 127.5% CAT 🔴 BBVA en México (Start): 124.8% CAT 🔵 Banco Azteca (Oro) : 118.2% CAT Ahora léelo despacio: ¿La historia de “los buenos vs los malos” sigue sonando tan clara? La narrativa oficial se cae a pedazos Los números dicen algo incómodo: Sí, las FinTech traen CAT altísimos. Pero los bancos NO se quedan atrás. Y es que en varios segmentos, juegan el mismo juego de tasas demenciales, solo que con mejor branding y más años de reputación. La “aureola de santidad” de la banca tradicional es un mito. La usura NO es exclusiva de las FinTech. Es SISTÉMICA. Este no es un problema de apps moradas vs sucursales azules. Es un problema de modelo de crédito en México. ¿Por qué pasa esto?