
La Trampa del 44% de Mora: CNBV, la salida de Nu y el riesgo en las SOFIPOs
Sobre este episodio
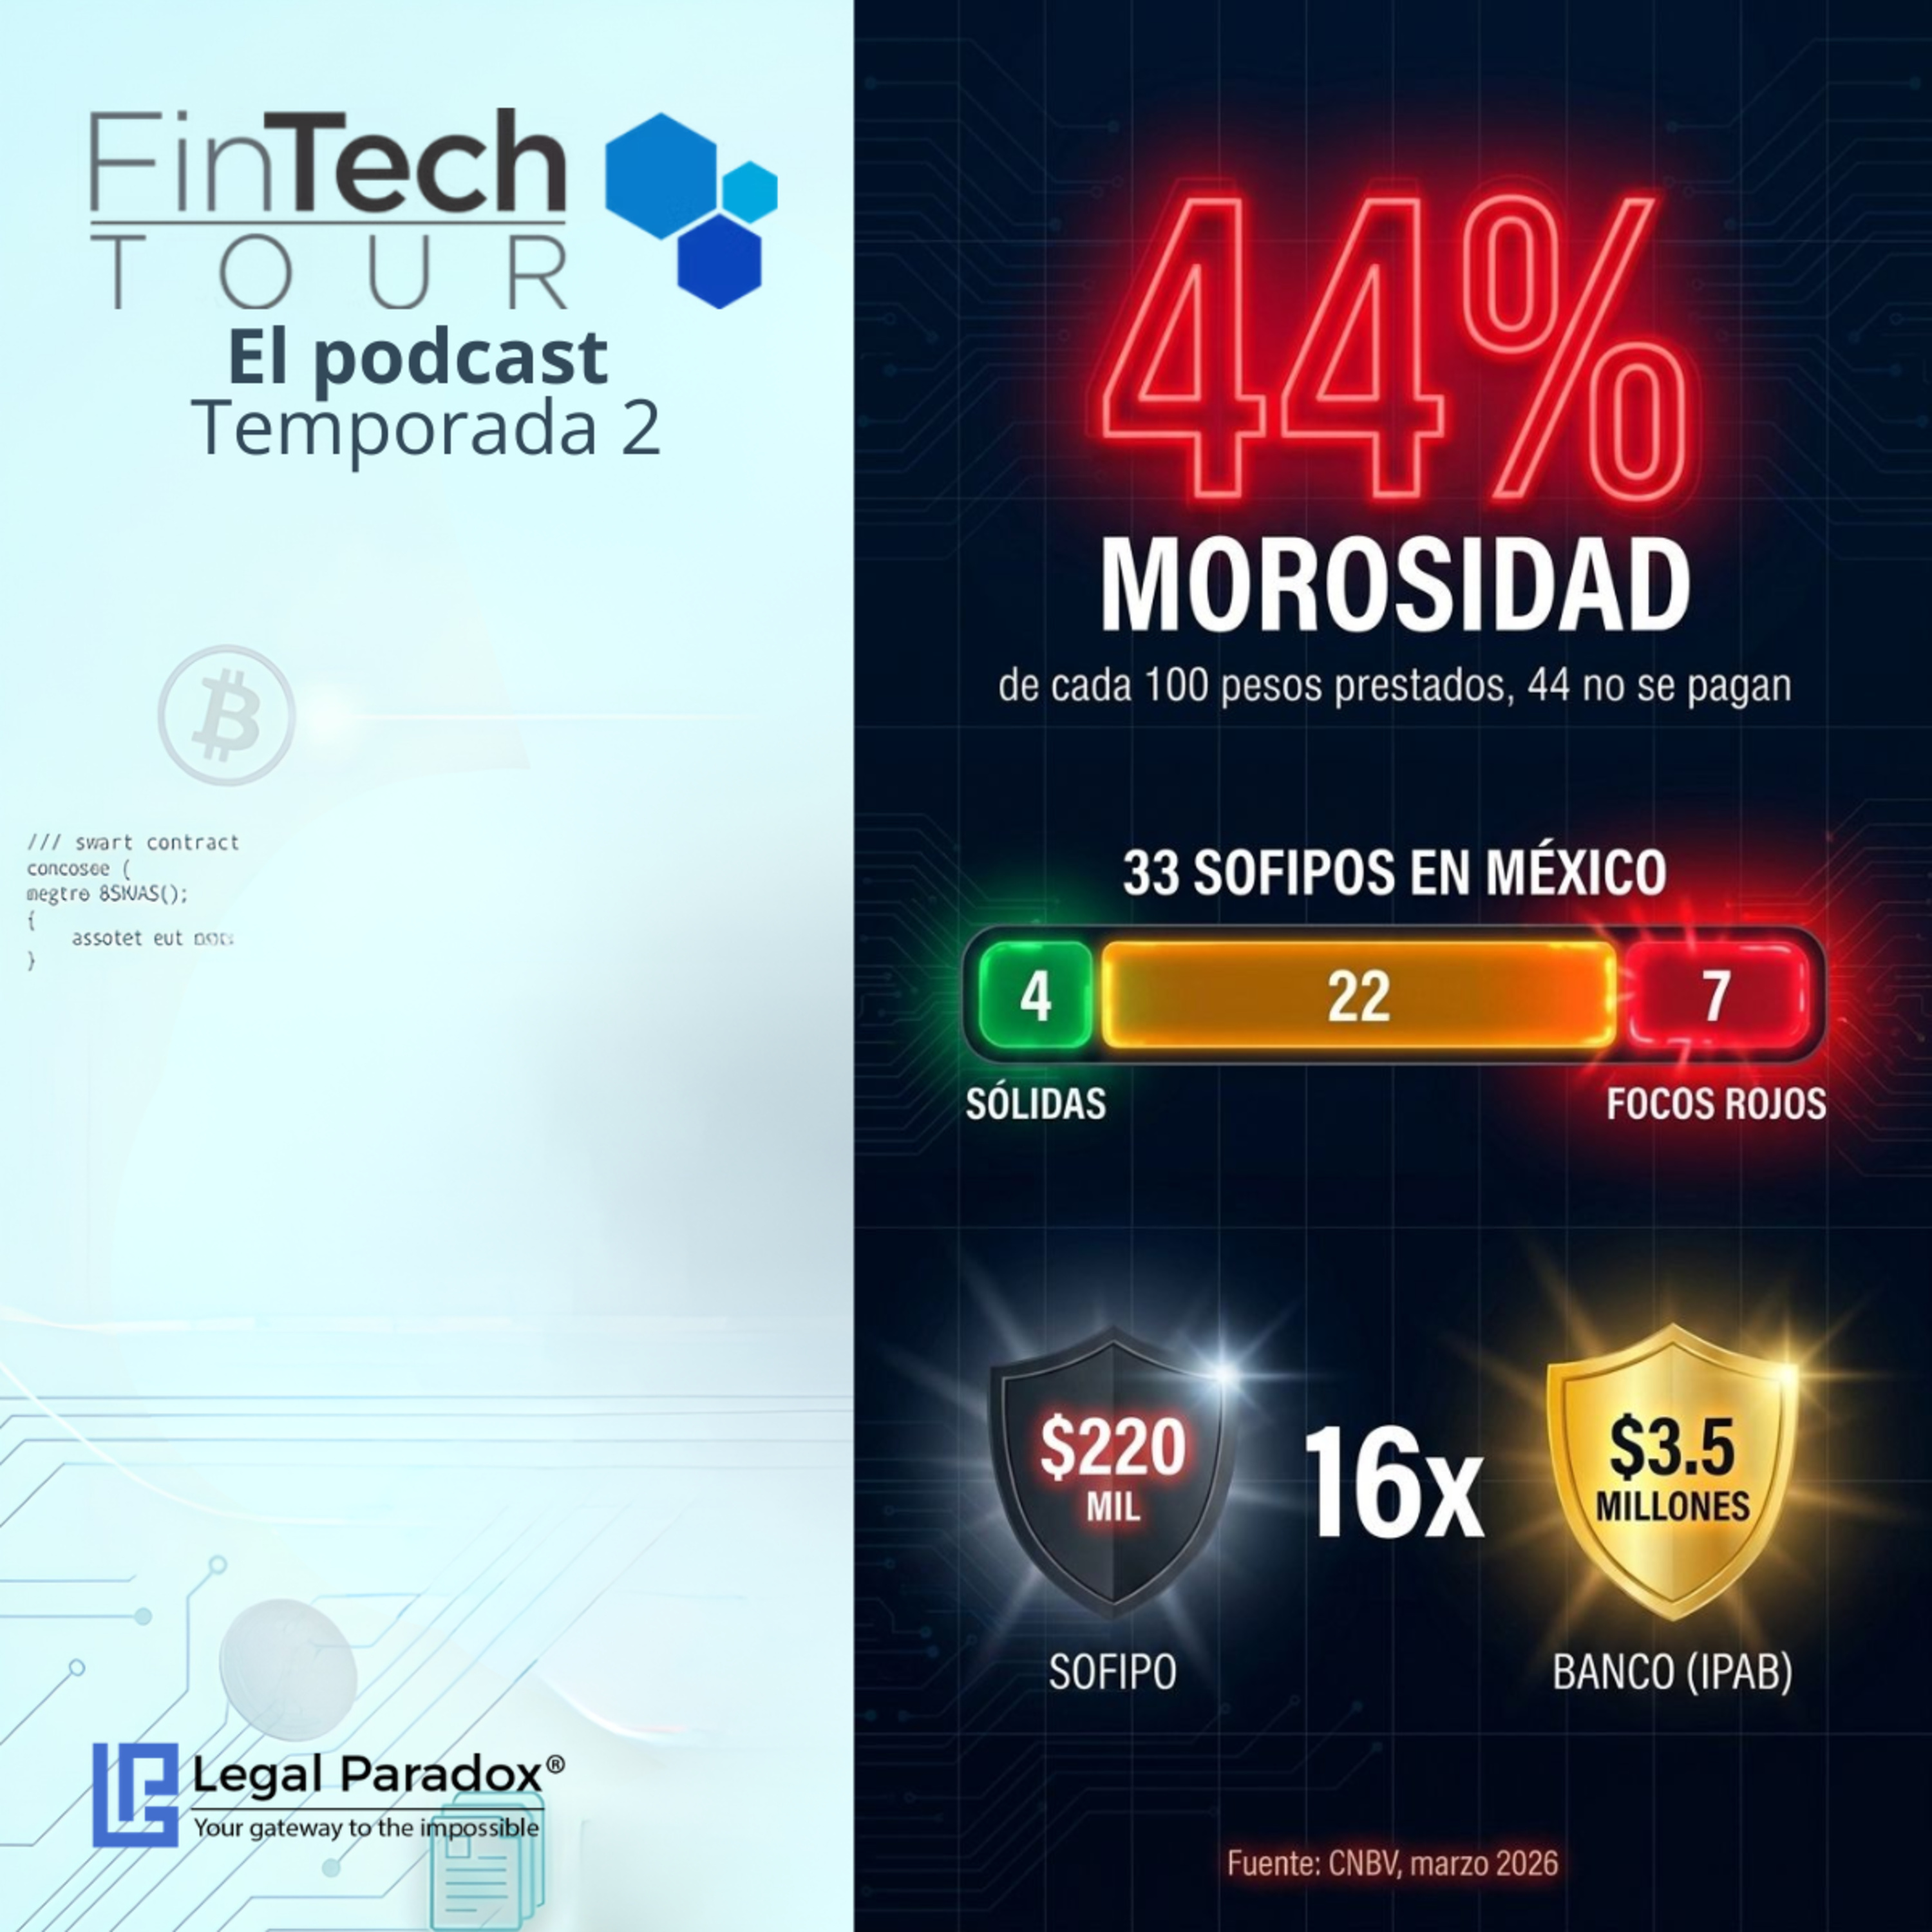
Hay una Sofipo donde 44 de cada 100 pesos prestados NO se están pagando. Es la #2 del sector por ahorro captado: más de 10,500 millones de pesos del público. Y en el papel... reporta utilidades. Con datos públicos de la CNBV, con corte a marzo 2026 vamos al único lenguaje que no miente: los números. Primero, la buena noticia que nadie está contando: ✅ Las Sofipos ganaron dinero en el 1T26: +256 millones de pesos. Primera vez en años. ✅ Para dimensionar el giro: el sector perdió casi 6,000 millones en 2024 y 1,800 millones en 2025. ✅ 19 de 33 cerraron el trimestre con utilidad. El sector que muchos dieron por muerto tras el colapso de CAME... está sanando. Ahora, la letra chiquita: ❌ El giro lo hicieron 4 grandes. La cola del sector sigue frágil. ❌ La morosidad promedio (ya sin contar a Nu, que desde el 10 de julio inicio operaciones como banco): 11%. Cinco veces la de la banca. ❌ Y los tres focos rojos que encontré en los propios datos de la CNBV: 1️⃣ Una Sofipo del top por captación pasó de 38% a 44% de morosidad EN UN MES, con reservas que cubren solo el 79% de su cartera vencida. ¿Cómo se reporta utilidad así? Esa es exactamente la pregunta. 2️⃣ Otra dejó de publicar su cartera y morosidad mientras pierde 177 millones en un trimestre. Cuando el dato desaparece, casi nunca es porque mejoró. 3️⃣ Una más opera con 32% de morosidad, cobertura de 0.45 y capital cayendo. Es el mismo perfil que tenía CAME antes de caer. ¿Por qué te debe importar? Porque tu ahorro en una Sofipo está protegido hasta 25,000 UDIS: unos $214 mil pesos. En un banco, el IPAB te cubre hasta 400,000 UDIS: unos $3.4 millones. Exactamente 16 veces más.Los 1.3 millones de ahorradores de CAME lo aprendieron de la forma más cruel. Cuando Nu México se convirtió en banco hace dos semanas, el 59% del ahorro captado por el sector Sofipo migró AUTOMÁTICAMENTE a protección IPAB. De un día para otro. Sin que esos clientes movieran un dedo.Lo que queda claro es que las Sofipos pueden ser rentables. En donde aún tengo mis dudas es si el ahorrador de a pie sabe distinguir entre las 4 que juegan en serio... y las 7 que traen números de terror con su dinero adentro. ¿Tú dónde trazas la línea? ¿Es responsabilidad del ahorrador leer los reportes de la CNBV, de la Sofipo advertir su propia fragilidad... o del regulador actuar ANTES del siguiente CAME?