
La Autopsia de Bineo: Klar compra la licencia de Banorte, 400x más captación y la lección del IPAB
Sobre este episodio
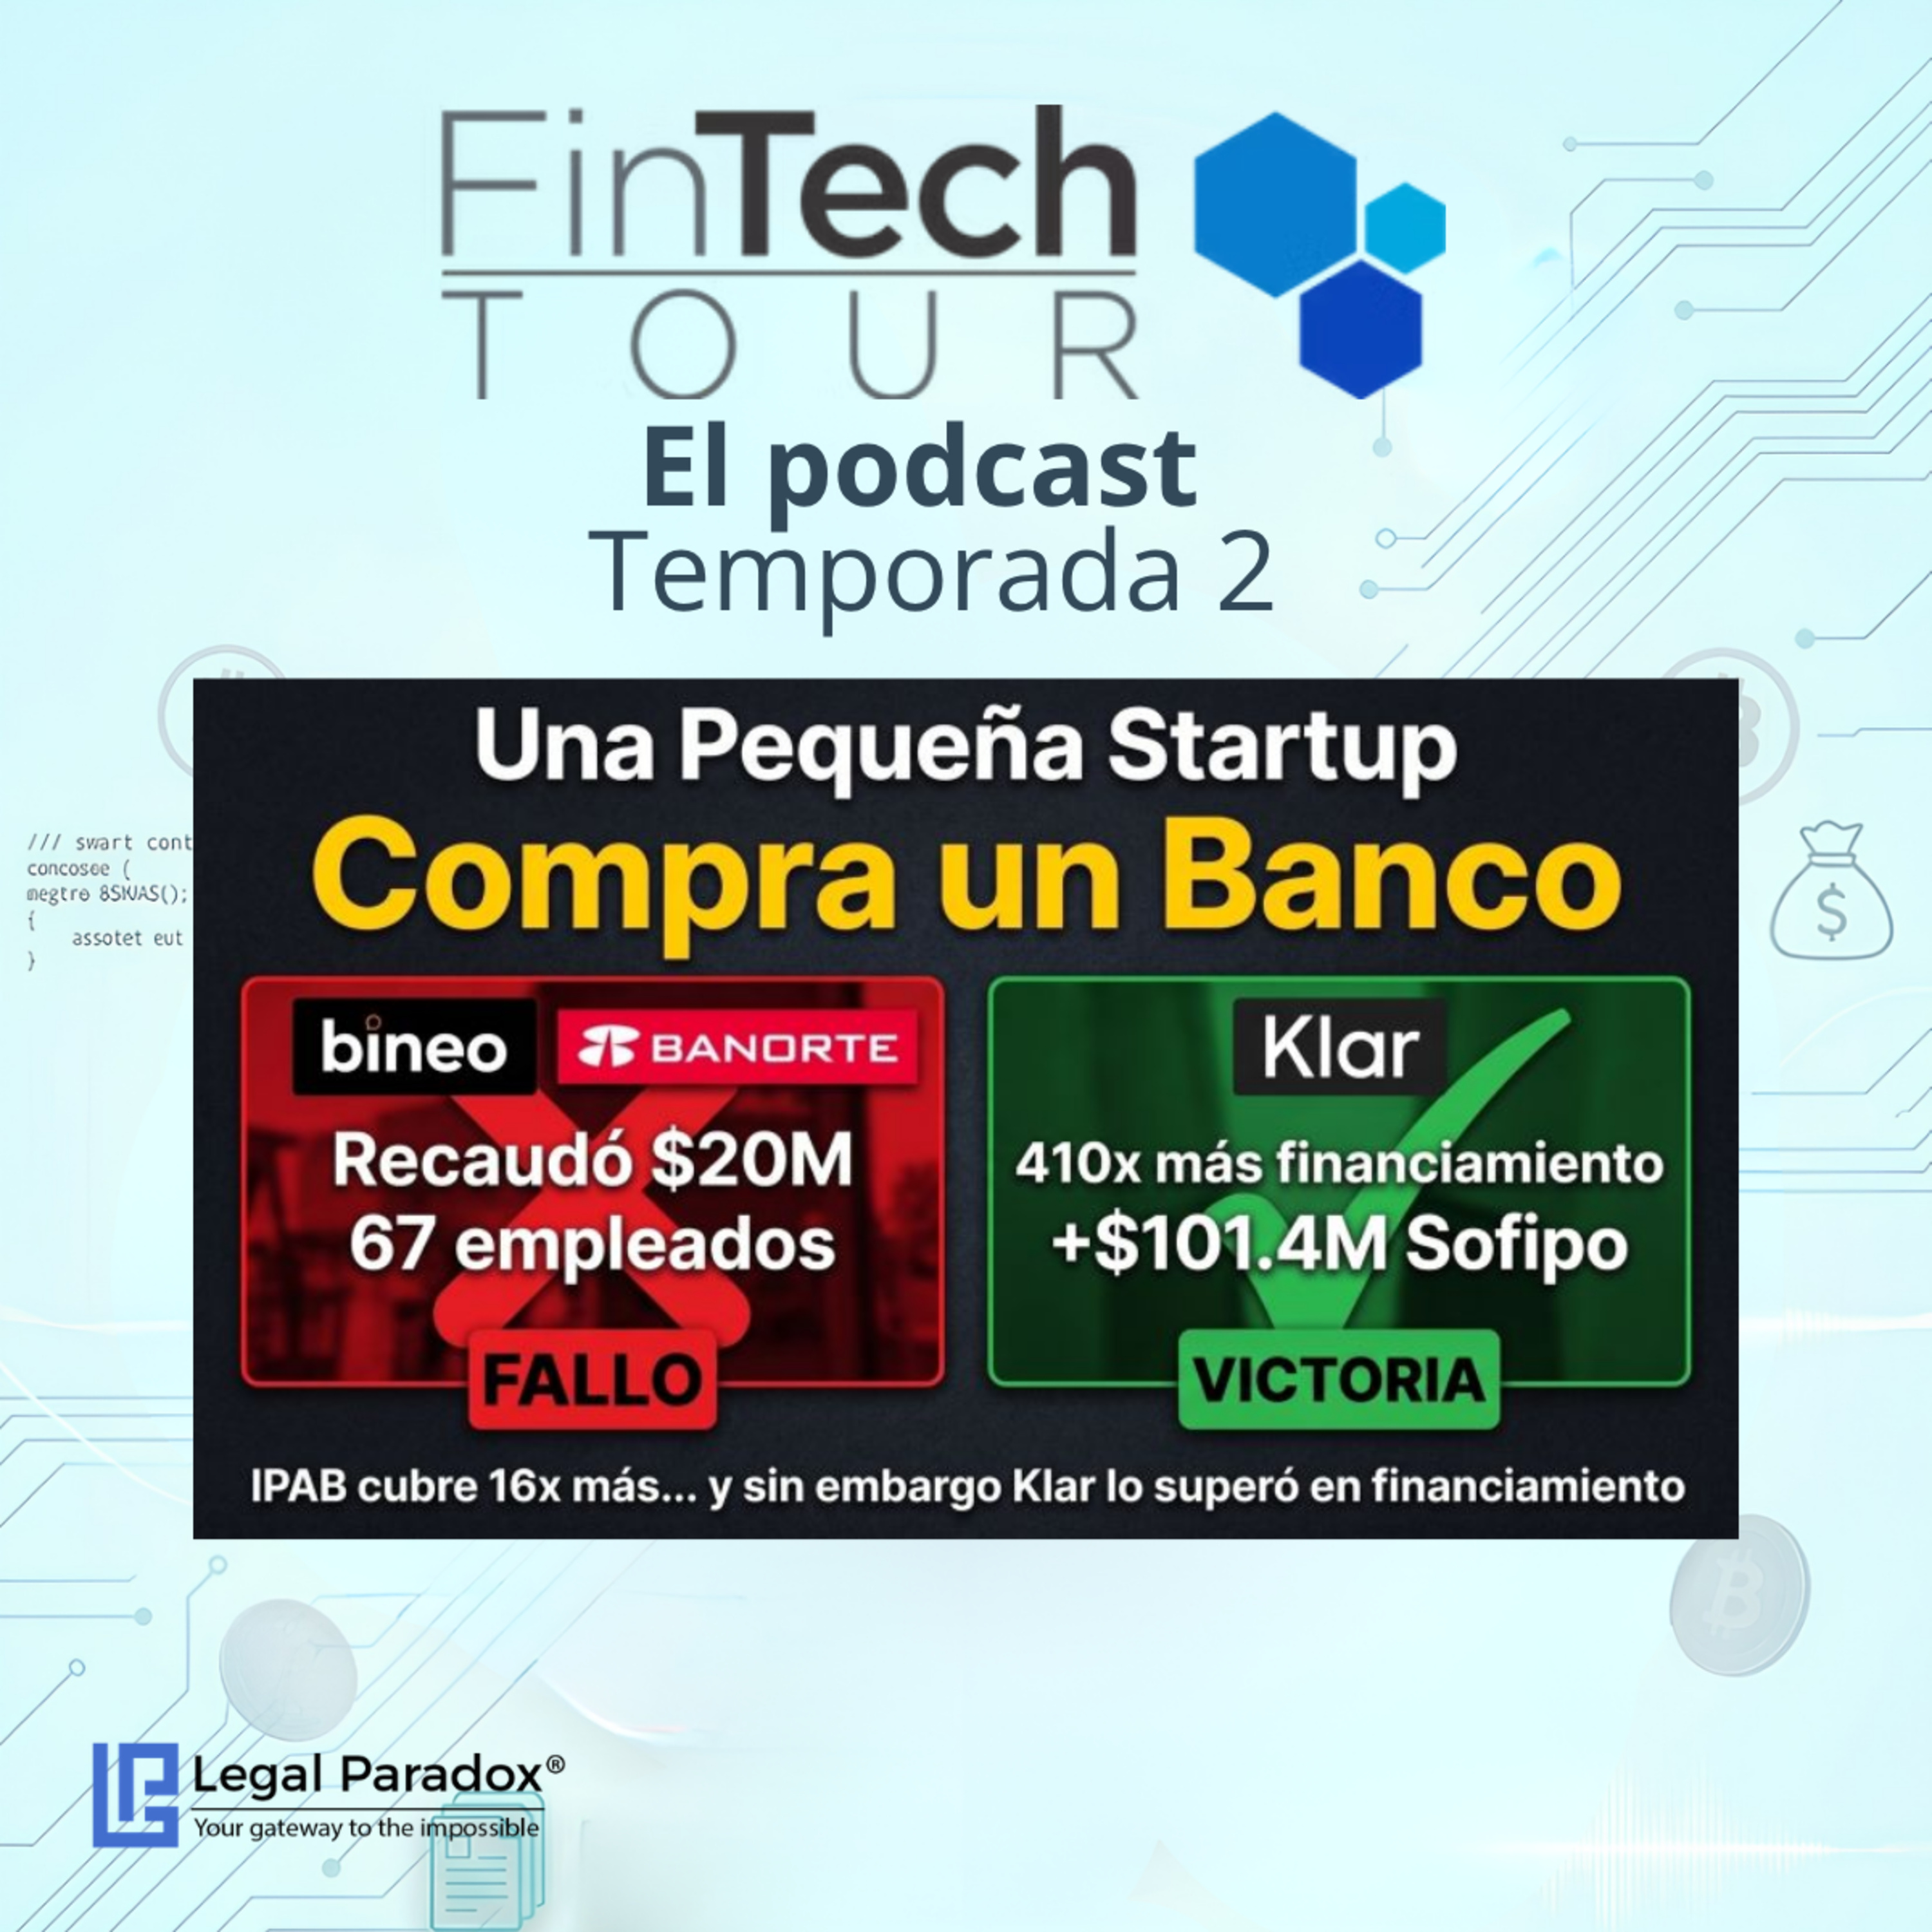
Todo el mundo dice: “Banorte vendió bineo porque ser un neobanco ‘no era su core’”. Pues te cuento la parte que debería dolerles más. Una pequeña startup tecnológica lo terminó comprando. Maldita eficiencia FinTech... Los números (al corte que ya vimos en los capítulos anteriores): Banorte metió $5,122 millones en bineo y captó $20 millones. Klar, que se quedó con el juguete, captó más de ~400 veces que bineo… con menos de la mitad de capital invertido, se llevó la medalla de Euromoney de Mejor Banco Digital de México y encima tiene ya 9 meses rentable como Sofipo: +$101.4M acumulados a mayo 2026 tras perder $324M en 2025. Headcount al contraste: Banorte usó 67 personas en bineo. Nu México 649. Klar 189. Misma guerra de tasas de 2025 (hasta 17% anual)… La lectura incómoda para Grupo Financiero Banorte es que construyó un banco digital para hacerle la chamba a Klar... si que es cierto el dicho: "Nadie sabe para quién trabaja". Klar compró el permiso para pasar de ser una Sofipo con esteroides a un “banco 1,000% digital”. En las Sofipos, el Fondo de Protección cubre ~25,000 UDIS por persona (~$215 mil). En un banco, el IPAB cubre ~400,000 UDIS (~$3.4 millones). 16× más. O sea: una pequeña startup que operaba donde el ahorrador está menos cubierto… le ganó en captación al experimento del “banco más fuerte de México”. ¿A qué crees que se deba: mentalidad, agilidad, modelo, regulación… o que Banorte nunca quiso ganar esa guerra de verdad?