
El fin del efectivo obligatorio: Ley de Economía Digital, la lista de SHCP y el mandato QR
Sobre este episodio
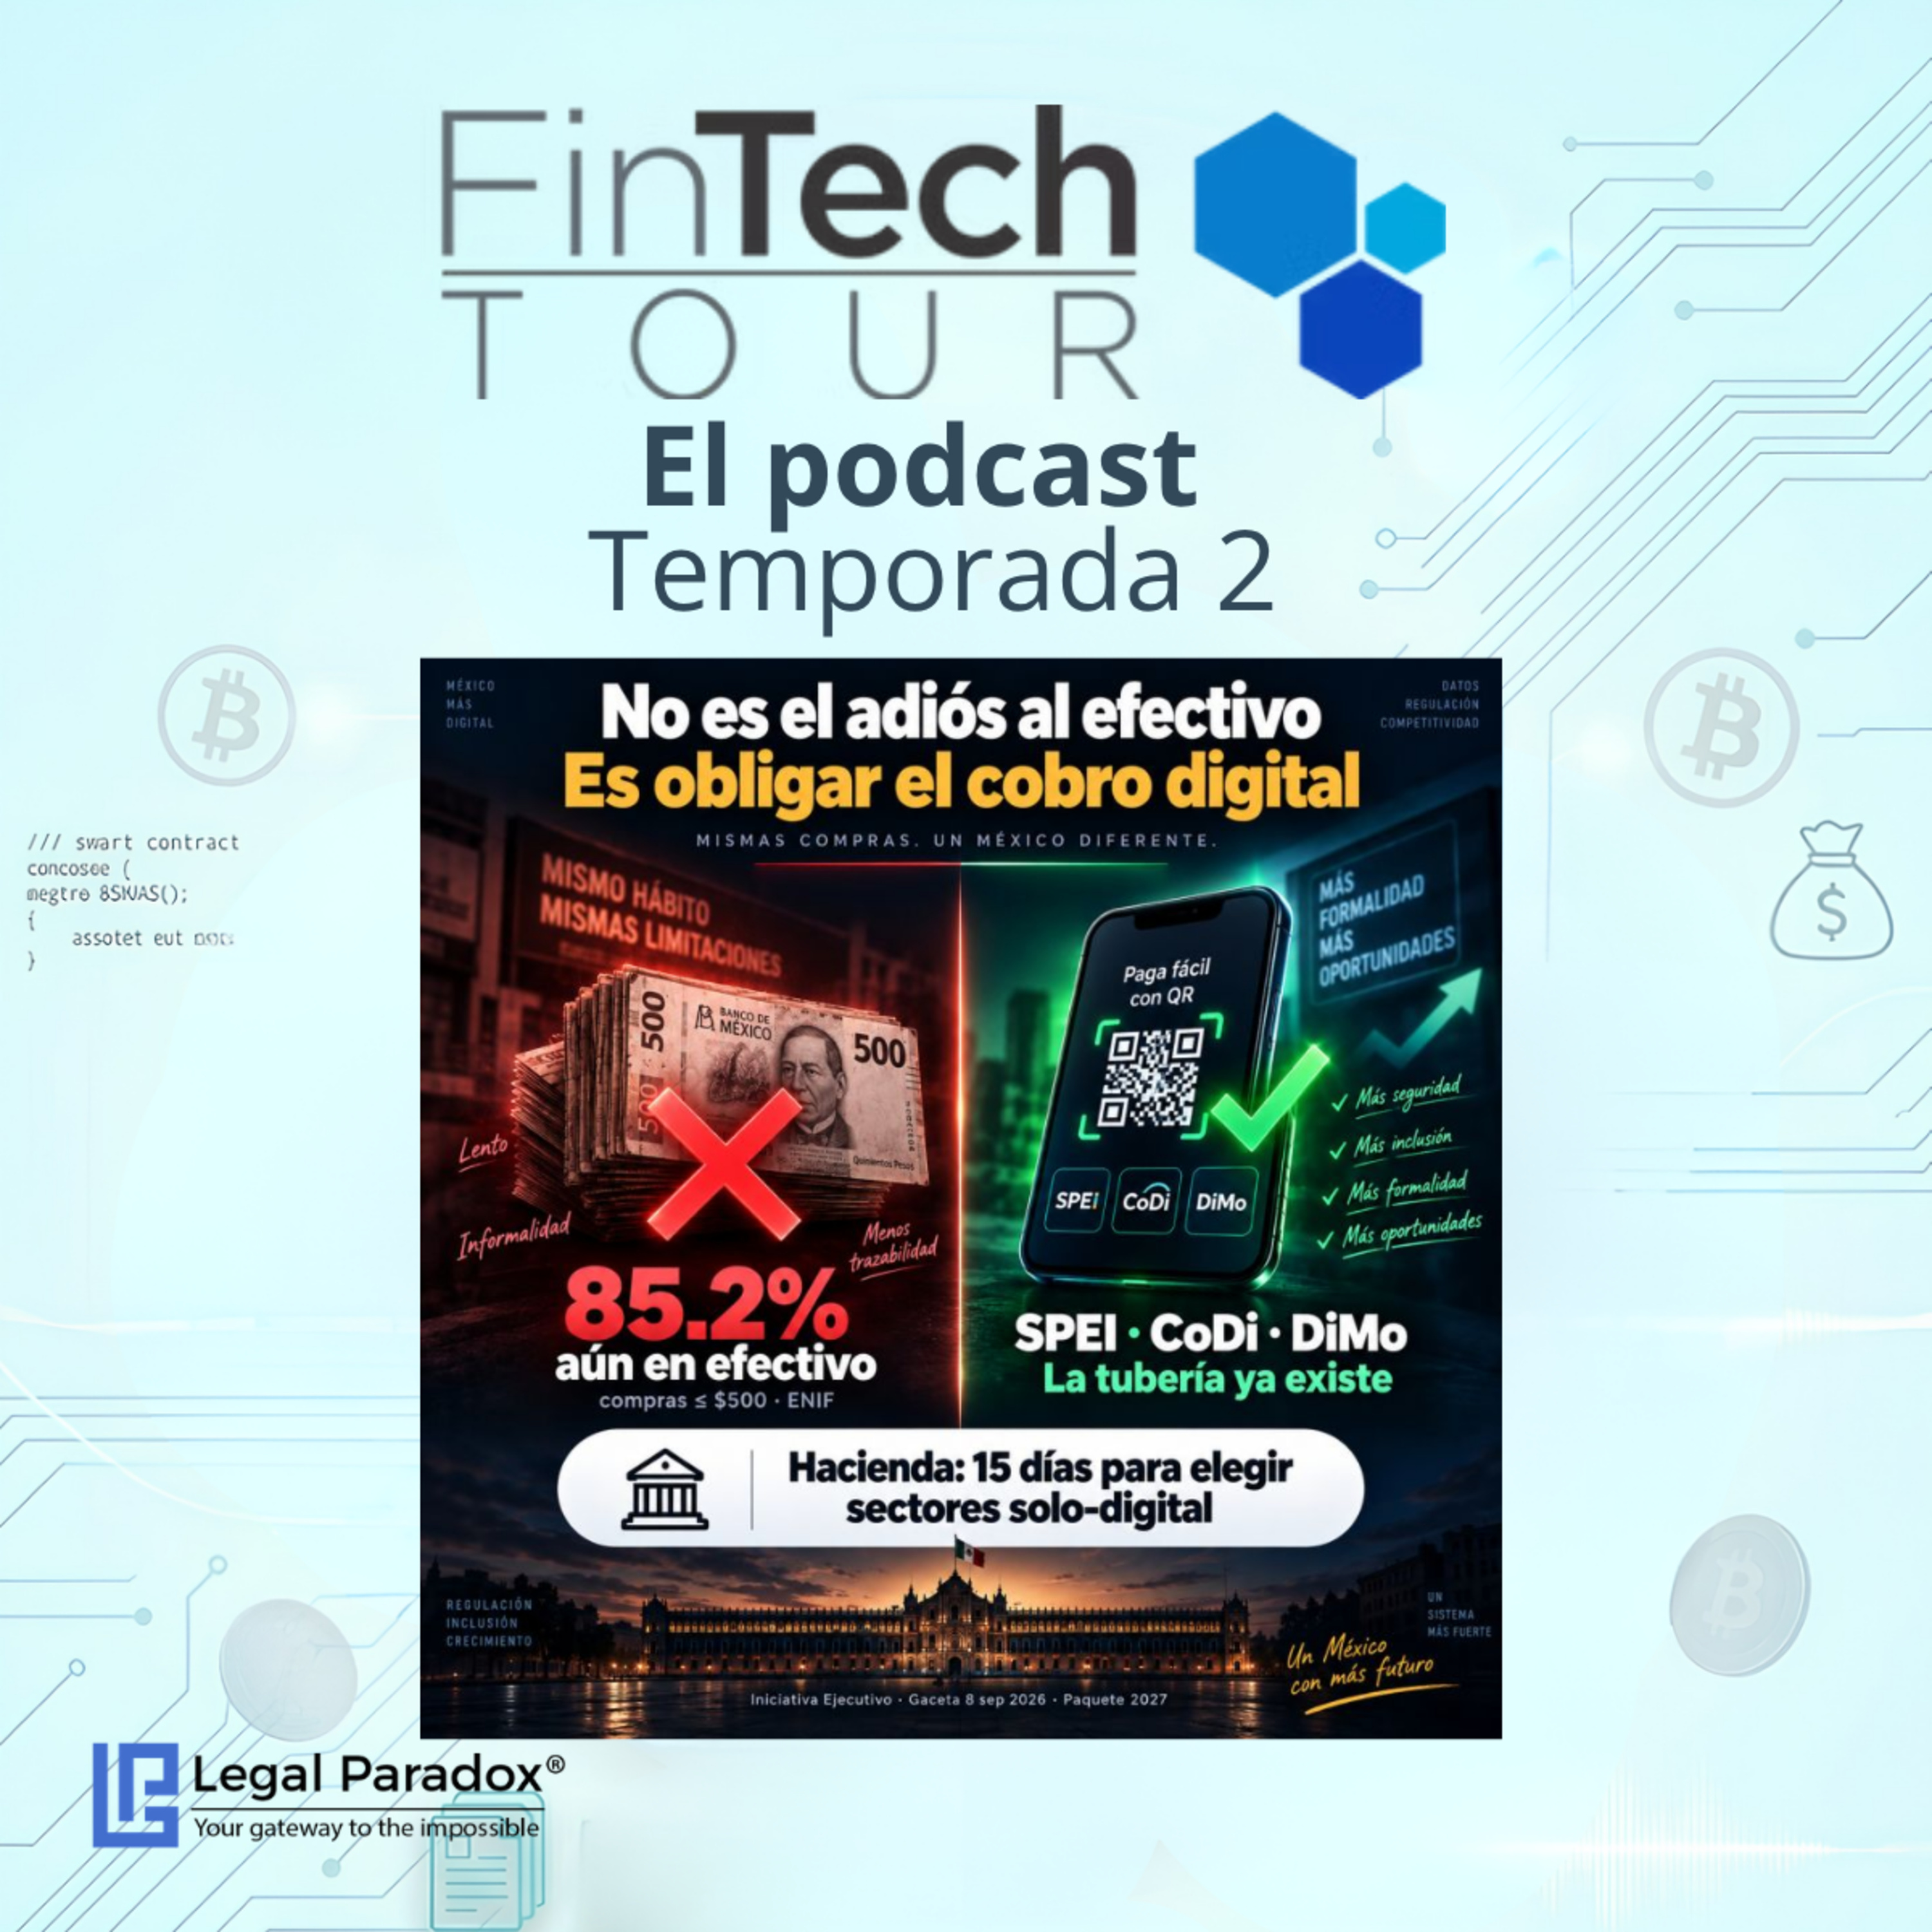
No es “se acabó el efectivo”. Es que Hacienda podrá obligar el cobro solo-digital en sectores estratégicos. ¿La razón? SPEI, CoDi, DiMo, ya existen pero la gente no la usa. Si te estas preguntando si por fin se eliminará el efectivo en México. Calma. Lee la letra chiquita. El 8 de septiembre el Ejecutivo mandó a Diputados la Ley de Economía Digital para Pagos Digitales y Electrónicos (va con el Paquete Económico 2027). La tesis del propio gobierno es brutalmente simple: México ya tiene la tubería. SPEI 24/7. CoDi. DiMo. Celular en casi todos lados. El problema no es la infra. Es que la gente no la usa. Sus propios números (ENIF, en la exposición de motivos): 🔹 En compras de $500 o menos, el efectivo “frecuente” solo bajó de 90.1% a 85.2% (2021→2024). 🔹 Transferencias y apps: de 1.6% a 4.4%. 🔹 En CDMX casi 10% paga más con el celular… 🔹 En el sur, apenas ~6%. O sea: el changarro sigue cobrando en billetes. Entonces, ¿qué cambia esta ley de verdad? No es un discurso de “inclusión”. Es un interruptor de poder: Si la ley se aprueba y publica Hacienda tendrá 15 días hábiles desde que entre en vigor para decir en qué sectores estratégicos el pago digital será la única forma de pago. Después, cada autoridad del sector arma las reglas y los plazos de transición. ¿Qué pasa si hay alguna contingencia? Pues se podrá regresar al efectivo o al cheque… pero no como excusa permanente. Banxico podrá exigir que las terminales de tarjeta también reciban QR, y terminar de homologar cómo se sienten las apps.La CURP Digital + el Expediente Digital Ciudadano serán usados para abrir y operar servicios financieros a distancia y el Gobierno (los tres niveles) debe aceptar pagos digitales en trámites. ¿Será la oportunidad más grande de la historia para algunas FinTech que sean elegidas para ello? Hasta ahora aceptar CoDi/DiMo era opcional por el comercio. Si la ley pasa, en los sectores que liste Hacienda, será obligatorio. ¿Gasolineras? ¿Casetas? ¿Quién entra primero? Eso lo decide SHCP… en dos semanas hábiles después de publicar. Y aquí viene la pelea que sí importa para FinTech: Si el Estado obliga el cobro digital donde antes solo había billete… ¿quién ganará? ¿El banco que todavía te manda a la sucursal? ¿O la app que ya te abrió cuenta en el pueblo con el celular? Porque la misma exposición de motivos lo dice sin perfume: pagar y cobrar digital ya no depende de la sucursal, sino del teléfono y la señal. Cuando Hacienda publique la primera lista de sectores… ¿crees que gana quien construyó red de agentes… o quien ya bancarizó al que cobra en el mostrador?